

昼間は過ごしやすい陽気が続いていますが、朝晩は冷え込む日が増え、11月らしい季節となりましたね。
紅葉が見頃を迎える地域も多く、お出かけには心地よい時期です。
さて本日は、親族内承継などの事業承継を検討されている経営者・後継者の皆様にとって影響の大きい
「非上場株式の評価ルール見直し」について解説します。
現在、国税庁において、相続税における非上場株式の評価方法に関する抜本的な見直しの検討が進められています。
1. なぜ今、評価ルールが見直されるのか?
現在適用されている評価ルールは、昭和39年(1964年)の通達がベースとなっており、
約60年間にわたり基本的な骨格が維持されてきました。
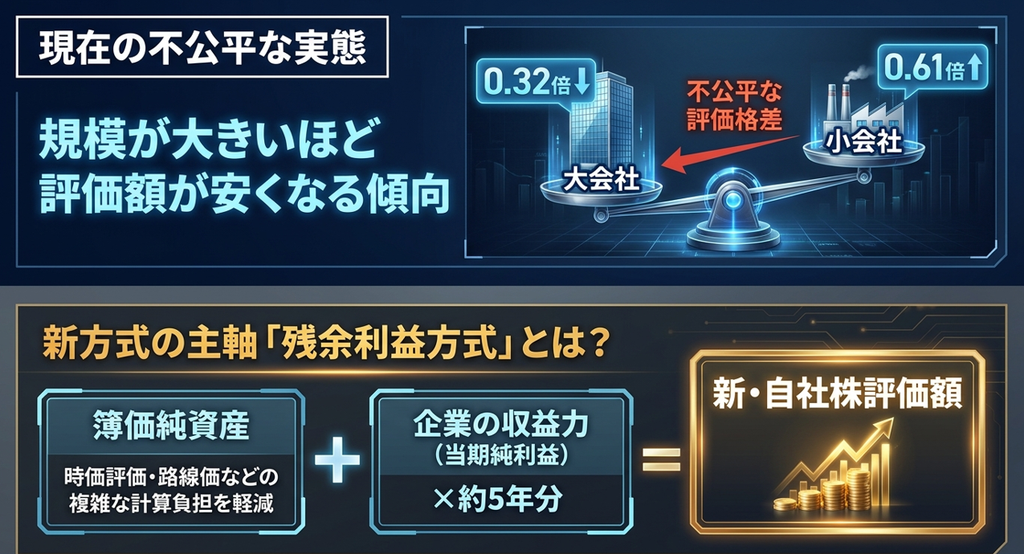
従来の仕組みでは、従業員数や取引金額等に応じて「大会社・中会社・小会社」という会社規模の区分が設定されていました。
この区分により、規模が大きい会社ほど上場企業の株価を参考に計算する方式が適用されやすく、
株価評価が低く算出されやすい傾向がありました。
こうした規模の違いによる評価額の偏りを解消し、制度全体の公平性を高める観点から、
見直しに向けた議論が行われています。
2. 主な見直しのポイント(残余利益方式への移行)
有識者会議では、従来の会社規模による区分を見直し、企業の実際の収益力を反映する「残余利益方式」を中心とした考え方への移行が検討されています。
- 簿価純資産の活用
評価の際、時価の引き直し等の複雑な計算を軽減し、継続企業としての「簿価純資産」を基本とする案が出されています。 - 収益獲得能力の反映
当期純利益などをベースにした過去数年分(5年分程度が想定)の超過収益力を加算する計算手法が検討されています。 - 資産管理会社等の扱い
純資産価額方式については、持ち株会社や資産管理会社などに適用対象を限定していく見込みです。
3. 今後のスケジュールと今から取り組んだ方がいい対策
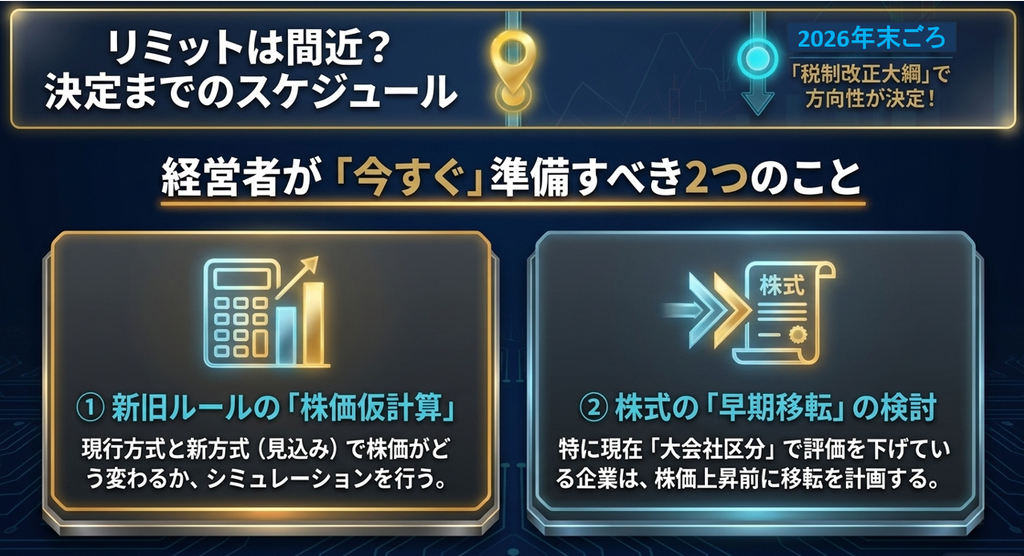
2026年中に有識者会議での取りまとめが行われ、年末の税制改正大綱にて具体的な方向性が示される見通しとなっています。
新しい制度への移行に備えて、今のうちから以下の準備を進めておくと安心です。
- 新旧ルールでの仮計算を行っておいた方がいい
現行の評価額と、公表されている案(残余利益方式)に基づいた試算を行い、
自社の株価が今後どのように変化しそうか事前に見立てをしておくといいですね。 - 株式移転・事業承継計画を早めに検討した方がいい
従来の「大会社」区分で評価額が低く抑えられていた企業などは、
制度変更後に評価額が上がる可能性が想定されるため、
早めのタイミングで移転計画を立てておいた方がいいでしょう。
事業承継税制の活用なども視野に入れつつ、
自社に最適なステップについて専門家や顧問税理士の方と早めに確認しておきましょう。





この記事へのコメントはありません。